华鑫晨报1019:地缘溢价推油价、燃料油领涨夜盘;费半八连跌压制科技,长端美债高悬5.4%一线

周五夜盘47个主力品种24涨23跌:燃料油+3.71%、原油+2.32%领涨,布伦特收于109.86美元逼近110关口;美股科技股续挫,费半八连跌创2008年以来最长;美债是暴跌次日的技术性反抽,30年期仍高悬5.422%;美元指数两连跌至101.837。周一盘前的主线是“成本推动型分化”与“科技情绪、红利防御的再平衡”。
+3.71% | +2.32% | -2.15% | -3.83% |
燃料油 FU2701 | 原油 SC2612 | 纳斯达克指数 | 费城半导体指数 |
109.90 | 101.837 | 5.422% | 24涨23跌 |
布伦特(美元/桶) | 美元指数 | 30年期美债收益率 | 夜盘47个主力品种 |
注:夜盘涨跌幅按各品种持仓量最大的主力合约收盘价对当日前结算价计算;海外为10月16日(周五)纽约收盘。
一、夜盘国内期货走势总览
10月16日夜盘(归属10月19日交易日)24涨23跌,分化强度显著抬升:能源板块等权上涨1.41%,农产品等权下跌0.33%,首尾相差1.73个百分点。定价主线清晰——油价地缘溢价沿产业链自上而下传导,需求端定价的品种继续承压。
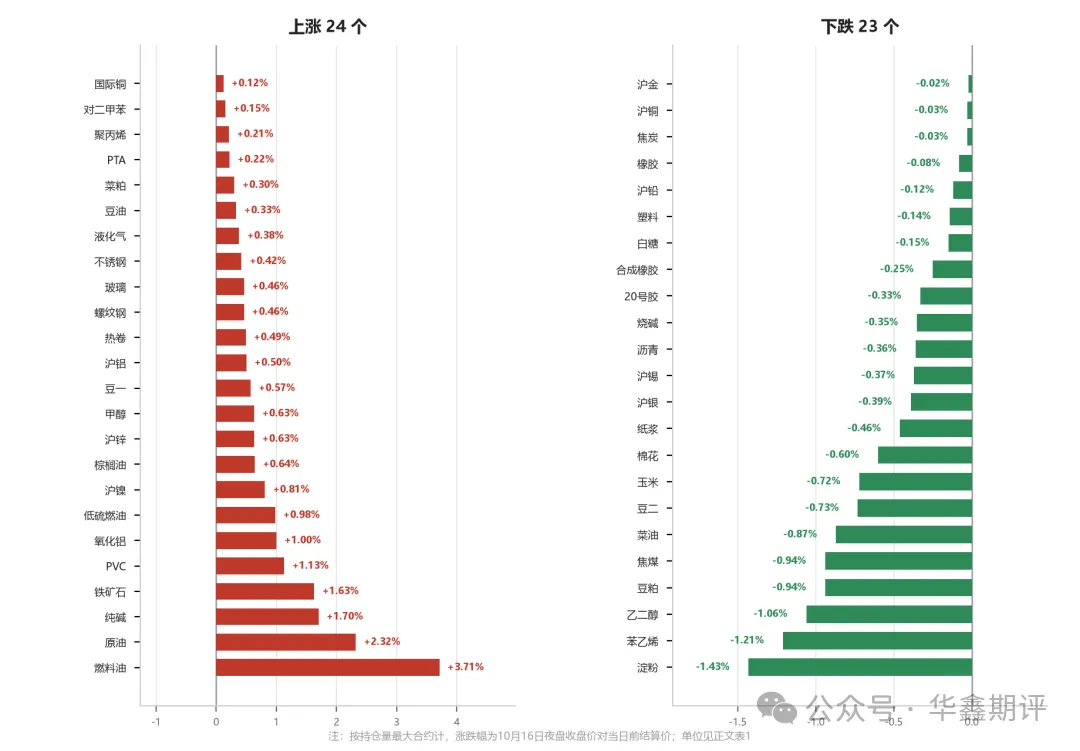
图 1 10月16日夜盘国内商品主力合约涨跌幅(47个品种,按持仓量最大合约计) 数据来源:上期所、大商所、郑商所、上期能源,华鑫期货研究所
表 1 夜盘国内商品主力合约行情(10月16日夜盘收盘价,较当日前结算价)
品种 | 主力合约 | 板块 | 收盘价 | 单位 | 较昨结算 |
沪金 | AU2612 | 贵金属 | 898.60 | 元/克 | -0.02% |
沪银 | AG2612 | 贵金属 | 13,835.00 | 元/千克 | -0.39% |
氧化铝 | AO2701 | 有色 | 2,639.00 | 元/吨 | +1.00% |
沪镍 | NI2612 | 有色 | 116,360.00 | 元/吨 | +0.81% |
沪锌 | ZN2612 | 有色 | 25,555.00 | 元/吨 | +0.63% |
沪铝 | AL2612 | 有色 | 23,010.00 | 元/吨 | +0.50% |
不锈钢 | SS2612 | 有色 | 13,265.00 | 元/吨 | +0.42% |
国际铜 | BC2611 | 有色 | 97,700.00 | 元/吨 | +0.12% |
沪铜 | CU2611 | 有色 | 109,420.00 | 元/吨 | -0.03% |
沪铅 | PB2612 | 有色 | 16,075.00 | 元/吨 | -0.12% |
沪锡 | SN2611 | 有色 | 375,980.00 | 元/吨 | -0.37% |
铁矿石 | I2701 | 黑色 | 685.00 | 元/吨 | +1.63% |
热卷 | HC2701 | 黑色 | 3,255.00 | 元/吨 | +0.49% |
螺纹钢 | RB2701 | 黑色 | 3,086.00 | 元/吨 | +0.46% |
焦炭 | J2701 | 黑色 | 1,974.50 | 元/吨 | -0.03% |
焦煤 | JM2701 | 黑色 | 1,471.50 | 元/吨 | -0.94% |
燃料油 | FU2701 | 能源 | 4,947.00 | 元/吨 | +3.71% |
原油 | SC2612 | 能源 | 739.80 | 元/桶 | +2.32% |
低硫燃油 | LU2612 | 能源 | 5,952.00 | 元/吨 | +0.98% |
液化气 | PG2612 | 能源 | 7,213.00 | 元/吨 | +0.38% |
沥青 | BU2701 | 能源 | 4,454.00 | 元/吨 | -0.36% |
纯碱 | SA2701 | 化工 | 956.00 | 元/吨 | +1.70% |
PVC | V2701 | 化工 | 4,903.00 | 元/吨 | +1.13% |
甲醇 | MA2701 | 化工 | 3,207.00 | 元/吨 | +0.63% |
玻璃 | FG2701 | 化工 | 865.00 | 元/吨 | +0.46% |
PTA | TA2701 | 化工 | 6,500.00 | 元/吨 | +0.22% |
聚丙烯 | PP2701 | 化工 | 9,402.00 | 元/吨 | +0.21% |
对二甲苯 | PX2612 | 化工 | 9,438.00 | 元/吨 | +0.15% |
橡胶 | RU2701 | 化工 | 19,890.00 | 元/吨 | -0.08% |
塑料 | L2701 | 化工 | 8,713.00 | 元/吨 | -0.14% |
合成橡胶 | BR2612 | 化工 | 15,935.00 | 元/吨 | -0.25% |
20号胶 | NR2612 | 化工 | 16,865.00 | 元/吨 | -0.33% |
烧碱 | SH2701 | 化工 | 1,729.00 | 元/吨 | -0.35% |
纸浆 | SP2701 | 化工 | 4,748.00 | 元/吨 | -0.46% |
乙二醇 | EG2611 | 化工 | 5,152.00 | 元/吨 | -1.06% |
苯乙烯 | EB2611 | 化工 | 10,140.00 | 元/吨 | -1.21% |
棕榈油 | P2701 | 农产品 | 9,478.00 | 元/吨 | +0.64% |
豆一 | A2701 | 农产品 | 5,453.00 | 元/吨 | +0.57% |
豆油 | Y2701 | 农产品 | 8,863.00 | 元/吨 | +0.33% |
菜粕 | RM2701 | 农产品 | 2,352.00 | 元/吨 | +0.30% |
白糖 | SR2701 | 农产品 | 5,397.00 | 元/吨 | -0.15% |
棉花 | CF2701 | 农产品 | 15,785.00 | 元/吨 | -0.60% |
玉米 | C2701 | 农产品 | 2,191.00 | 元/吨 | -0.72% |
豆二 | B2611 | 农产品 | 3,963.00 | 元/吨 | -0.73% |
菜油 | OI2701 | 农产品 | 10,221.00 | 元/吨 | -0.87% |
豆粕 | M2701 | 农产品 | 3,268.00 | 元/吨 | -0.94% |
淀粉 | CS2611 | 农产品 | 2,406.00 | 元/吨 | -1.43% |
数据来源:上期所、大商所、郑商所、上期能源(新浪财经行情接口),华鑫期货研究所;主力合约按持仓量最大选取;沪金、沪银、原油夜盘至02:30收盘,有色至01:00,其余至23:00;样本剔除成交清淡的棉纱(CY),共47个品种
▪ 原料强、下游弱 能源链大涨的同时,苯乙烯、乙二醇逆势下跌,“成本上推、需求下拉”的剪刀差进一步张开。成本传导能力成为四季度化工品定价的关键;各板块细节见(四)。
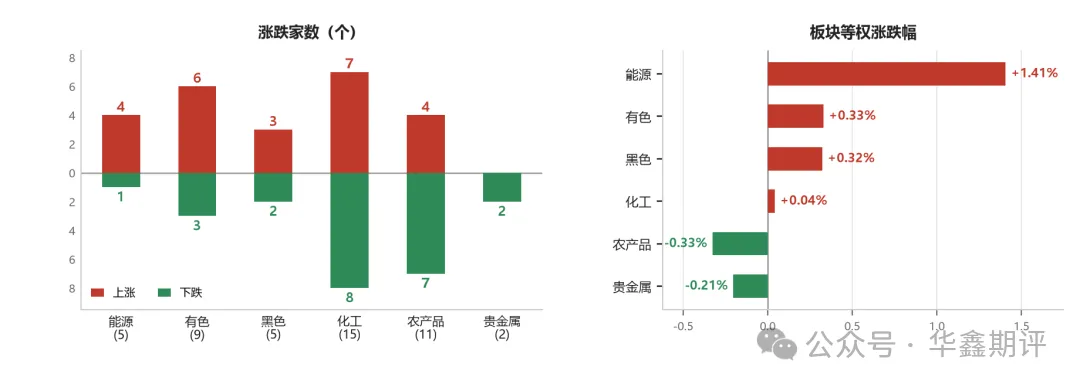
图 2 夜盘分板块涨跌家数与等权涨跌幅(47品种口径) 数据来源:各商品交易所,华鑫期货研究所
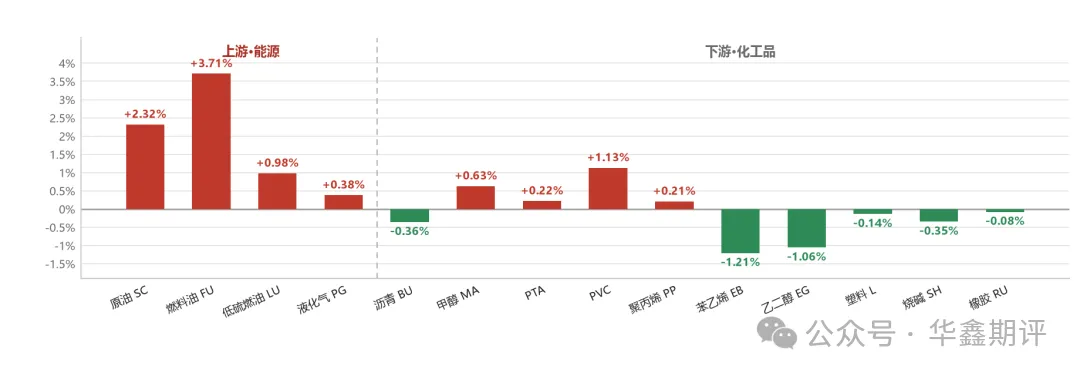
图 3 能化板块内部分化:上游能源与下游化工(夜盘涨跌幅,%) 数据来源:各商品交易所,华鑫期货研究所
二、分资产类别表现
(一)海外股市:能源与防御领涨、科技续挫,费半八连跌
▪ 分化而非普跌 道指仅−0.34%且周线独红(+0.67%),必需消费、医药、能源逆势走高;纳指−2.15%、周线−4.48%创6月以来最大单周跌幅。资金是板块间换仓,而非离场。
▪ 半导体是重灾区 费城半导体指数−3.83%,连续第8个交易日下跌、创2008年以来最长连跌,ARM、AMD、美光、博通跌逾4.5%。主因是AI融资链的信任裂痕——CoreWeave单日跌近12%、周累跌约25%,其债券已跌至困境水平。
▪ 亚太与欧洲修复 KOSPI+2.05%、日经+1.39%、DAX+0.95%,但亚太收盘时美股尚未开盘,费半八连跌未被定价——周一补跌压力集中在半导体权重高的市场。
表 2 全球主要股指表现(10月16日收盘)
指数 | 收盘 | 单日涨跌幅 | 周线/备注 |
道琼斯工业指数 | 52,002.41 | -0.34% | 周+0.67% |
标普500指数 | 7,659.44 | -1.09% | 周−1.95% |
纳斯达克综合指数 | 26,140.03 | -2.15% | 周−4.48%,6月以来最大 |
费城半导体指数 | 11,137.29 | -3.83% | 八连跌,2008年以来最长 |
德国DAX | 25,622.61 | +0.95% | 财报与防御资金回流 |
英国富时100 | 10,881.90 | +0.38% | — |
法国CAC40 | 7,956.70 | +0.28% | — |
欧洲斯托克50 | 6,204.23 | +0.58% | — |
日经225 | 65,324.29 | +1.39% | 周−5.37% |
韩国KOSPI | 5,668.05 | +2.05% | 周−14.46%,反弹未修复 |
上证指数 | 3,716.28 | +0.24% | 周五缩量反弹、尾盘翻红 |
深证成指 | 11,802.46 | -0.12% | — |
创业板指 | 2,772.38 | -0.39% | 周−8.90% |
恒生指数 | 24,186.83 | +0.52% | 周−1.70%,主要市场最抗跌 |
恒生科技指数 | 4,108.24 | +1.16% | — |
数据来源:各交易所、新华社、国际金融报,华鑫期货研究所;上证、深证、创业板、恒指为10月16日亚洲时段收盘
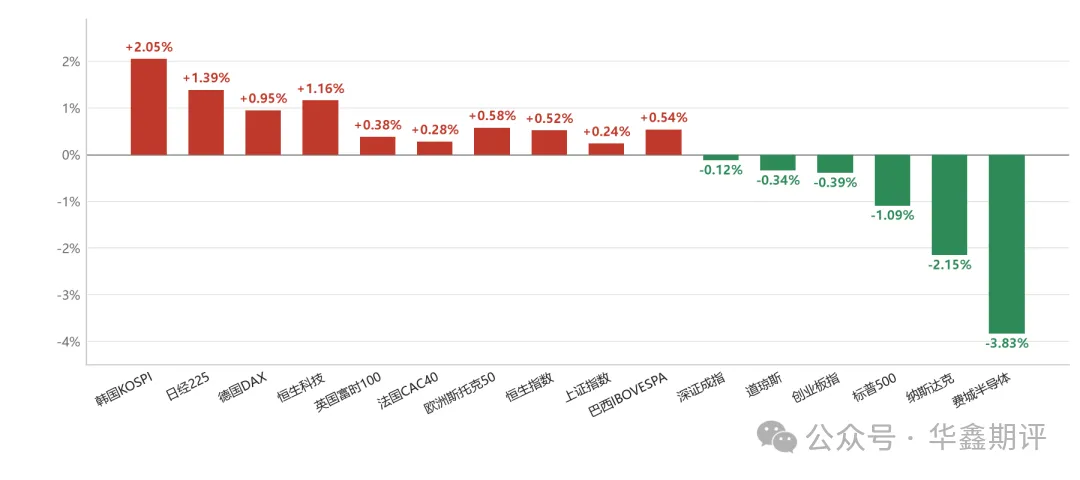
图 4 全球主要股指单日涨跌幅(10月16日收盘) 数据来源:各交易所,华鑫期货研究所
(二)海外债市与汇市:暴跌次日的技术性反抽,美元两连跌
▪ 反抽非转势 15日美债因AI避险全线大跌(10年期−12.6bp、30年期−11.5bp),16日长端仅回吐1.3—1.5bp,两日累计仍净下行11.3bp、10.0bp,30年期只收复前日跌幅的13%——是超跌反抽,不是重新定价。两日2年—10年利差走阔4.3bp,10年—30年几乎不动(+0.2bp):陡峭化源于短端加息押注降温,长端则被油价通胀黏性与长债供给压住。30年期重上5.5%才是分母端再度恶化的信号。
▪ 美元两连跌 美元指数−0.21%收101.837,脱离18个月高位;在岸人民币6.6914、中间价6.7220,汇率对国内宽松仍留有余地。
表 3 美债收益率与主要汇率(10月16日纽约收盘;美债附 10月15日基准与两日累计)
品种/指标 | 最新 | 15日变动 | 16日变动 | 两日累计 | 备注 |
2年期美债收益率 | 4.706% | −6.2bp | −3.0bp | −9.2bp | 加息押注回落 |
5年期美债收益率 | 4.868% | −10.9bp | −1.0bp | −11.9bp | 两日降幅居前 |
10年期美债收益率 | 5.075% | −12.6bp | +1.3bp | −11.3bp | 超跌反抽,油价撑住长端 |
30年期美债收益率 | 5.422% | −11.5bp | +1.5bp | −10.0bp | 仅收复前日跌幅约13% |
美元指数 | 101.837 | — | −0.21% | 两连跌 | 脱离18个月高位 |
欧元/美元 | 1.1233 | 前值1.1212 | — | — | — |
美元/日元 | 158.05 | 前值158.14 | — | — | — |
在岸人民币 | 6.6914 | 中间价6.7220 | — | — | — |
数据来源:新华社、每日经济新闻,华鑫期货研究所;美债收益率为纽约收盘变动,10月15日基准为2年4.736%、5年4.878%、10年5.062%、30年5.407%;汇率为纽约尾市新华社口径。原油、贵金属、基本金属与农产品行情见表4
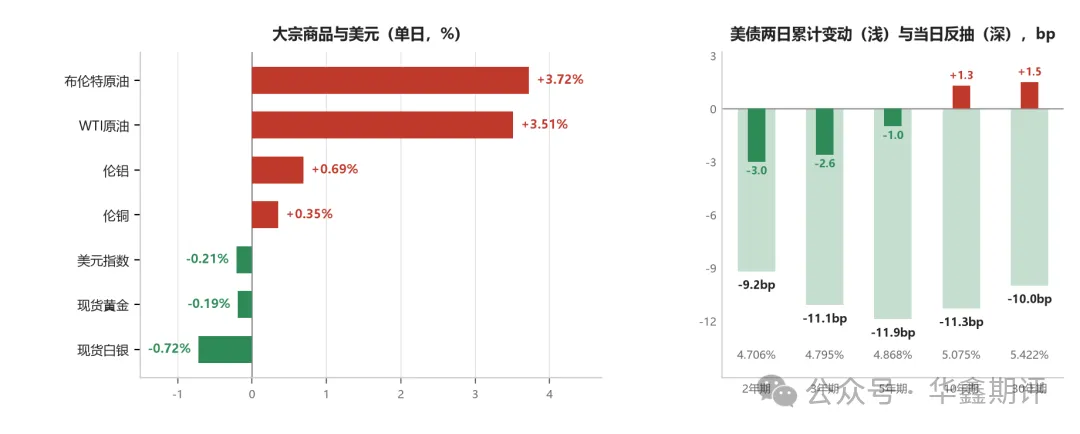
图 5 主要资产单日变动与美债收益率曲线 数据来源:同表3,华鑫期货研究所
(三)海外商品:能源独强,金属与谷物内部分化
▪ 三条线索 一是能源独强:布伦特5月以来首次触及110美元、WTI重回100美元上方,周涨幅4.99%与7.83%为全表最强。二是金属内部走平、周线补跌:LME六品种单日涨跌均不足1%,周线锡、锌跌幅最深。三是谷物与软商品偏弱:美豆收获推进、压榨量降至13个月低位,原糖是逆势亮点、周线四连阳。
▪ 贵金属:白银周线重挫 铂钯周线同跌约3.4%——工业属性越重,对增长预期越敏感;白银周跌6.45%为全表最大回撤,金银比走扩仍是贵金属内部相对价值的主线。
▪ 对国内的映射 外盘“油强、金弱、铜稳、豆弱”的排序,恰对应国内夜盘燃料油与原油领涨、金银微跌、沪铜平盘、豆粕走弱的格局。周一开盘的驱动来自外盘比价而非国内基本面,一旦地缘溢价回吐,能化回撤同样迅速。
表 4 海外主要商品行情(10月16日收盘;单日为16日较15日,当周为10月12—16日)
品种/合约 | 收盘 | 单位 | 单日 | 当周 | 备注 |
COMEX黄金 | 4,187.60 | 美元/盎司 | −0.40% | −0.68% | 周内V形反转 |
COMEX白银 | 57.105 | 美元/盎司 | −0.04% | −6.45% | 周线大幅回撤 |
NYMEX原油(11月) | 101.41 | 美元/桶 | +3.51% | +7.83% | 重回100美元上方 |
布伦特原油(12月) | 109.86 | 美元/桶 | +3.72% | +4.99% | 5月以来首次触及110 |
现货铂金 | 1,634.39 | 美元/盎司 | +0.22% | −3.40% | 工业属性主导 |
现货钯金 | 1,116.44 | 美元/盎司 | −1.36% | −3.34% | 尾盘回吐日内涨幅 |
LME铜(3月) | 14,359.5 | 美元/吨 | +0.35% | −1.24% | 结束三连跌 |
LME铝(3月) | 3,008.0 | 美元/吨 | +0.69% | −1.33% | 重回3000上方 |
LME锌(3月) | 3,682.0 | 美元/吨 | +0.23% | −3.25% | 周内跌幅居前 |
LME铅(3月) | 1,885.0 | 美元/吨 | −0.11% | −0.16% | 全周基本走平 |
LME锡(3月) | 50,195.0 | 美元/吨 | −0.44% | −5.30% | 周内跌幅最大 |
LME镍(3月) | 15,370.0 | 美元/吨 | +0.79% | −1.61% | 日内涨幅居前 |
CBOT大豆(11月) | 12.6050 | 美元/蒲式耳 | −0.30% | −2.44% | 收获推进压制 |
CBOT豆油 | — | 美分/磅 | — | −1.35% | 随油脂整体回落 |
CBOT玉米(12月) | 4.7425 | 美元/蒲式耳 | −0.84% | −1.15% | 徘徊7周低位 |
ICE原糖(3月) | 20.85 | 美分/磅 | −1.33% | +2.86% | 周线四连阳 |
ICE棉花(12月) | 80.00 | 美分/磅 | −0.07% | −0.67% | 收割天气良好 |
数据来源:文华财经,华鑫期货研究所;贵金属与原油为期货结算价,LME为3个月期官方收盘,金银铂钯另附现货口径参照;当周为10月12—16日累计,原油、谷物、软商品为本周累计涨跌幅;CBOT豆油10月16日单日涨跌幅各源披露不一致,仅列当周累计
(四)国内夜盘:能源链独强,板块内部“上游强、下游弱”
▪ 贵金属:几乎平走 沪金−0.02%、沪银−0.39%,外盘金银窄幅波动。白银跌幅略大于黄金、金银比小幅上修,指引偏中性,变量仍在美元与实际利率。
▪ 有色:镍锌铝领涨,铜锡铅偏弱 氧化铝+1.00%为板块最强,沪镍+0.81%、沪锌+0.63%、沪铝+0.50%、不锈钢+0.42%跟涨;沪铜−0.03%平盘,沪铅、沪锡小幅收跌。内盘跟涨外盘但幅度收敛,沪铜未能跟随伦铜反弹,反映下游对11万一线接受度有限;氧化铝强于电解铝,利润继续向原料端倾斜。
▪ 农产品:油强粕弱,豆一豆二背离 棕榈油+0.64%、豆油+0.33%同涨,菜油−0.87%独跌(进口菜籽到港预期转松);粕类偏弱,豆粕−0.94%跌幅大于菜粕。豆一+0.57%与豆二−0.73%背离——国产豆受新粮成本支撑,进口豆跟随CBOT回落。玉米−0.72%、淀粉−1.43%同步走弱且淀粉跌幅更大,深加工利润被压缩。
▪ 黑色:铁矿独强,双焦转弱 铁矿石+1.63%为板块唯一显著上涨,热卷、螺纹小幅跟涨,焦煤−0.94%领跌、焦炭持平。“铁矿强于成材、成材强于双焦”与大同保供会议“加快停产煤矿复产”的定调一致:焦煤供给预期转松,铁矿受高炉开工支撑。螺卷微涨更多是成本推动与贴水修复,若周一钢联库存去化放缓,上行空间有限。
▪ 油品:燃料油领涨、沥青独跌 燃料油+3.71%居全市场之首,原油+2.32%、低硫燃油+0.98%、液化气+0.38%;沥青−0.36%为板块唯一收跌。地缘溢价沿“原油—燃料油—低硫燃油”逐级传导,沥青受需求淡季与炼厂开工回升压制,“油强沥青弱”的裂解格局短期难改。
▪ 化工:上游跟随、下游补跌 纯碱+1.70%、PVC+1.13%、甲醇+0.63%、玻璃+0.46%反弹,苯乙烯−1.21%、乙二醇−1.06%跌幅居前。芳烃链(对二甲苯、PTA)受原油提振微涨,乙二醇却明显下跌,成本推动没能传导到聚酯端;苯乙烯在油价大涨时逆势下行,暴露自身供需宽松。纯碱、玻璃、PVC属低估值品种在成本线附近的技术性修复,产能过剩未改前,反弹是波动而非趋势。
▪ 板块结论 六个板块等权表现:能源+1.41%、有色+0.33%、黑色+0.32%、化工+0.04%、贵金属−0.21%、农产品−0.33%,首尾相差1.73个百分点。只有能源由外盘地缘溢价直接驱动且内部一致上涨,其余均为“个别品种强、整体不强”。周一国内商品的主线仍是成本推动下的品种分化,而非系统性上涨。
三、周一关注与开盘推演
▪ 数据窗口 今日10:00三季度GDP(预期同比4.4%)、9月工业增加值、社零与固投,是“生产强、内需弱”的成色检验;周二9:00 LPR,预期连续第17个月持平。
▪ A股开盘推演 周五亚太反弹收在美股开盘之前,费半八连跌未被定价,低开为基准情形。分水岭看三项:缺口回补速度、银行板块姿态、半小时成交额能否重回5,000亿元上方;上证前低3,674.82点仍是多空参考界。能源、红利、黄金股受益于隔夜外盘,算力链承压。
▪ 商品推演 油价若守住110美元附近,能化“上游强、下游弱”的剪刀差将继续挤压下游利润,燃料油、原油波动率放大,追高需控仓;焦煤供给转松逻辑未变,豆粕静待供应压力出清。
▪ 海外焦点 本周美股财报进入高峰:周三盘后Meta,随后Lam Research、德州仪器、特斯拉、IBM——云厂商资本开支指引与设备订单能见度,是A股算力链能否止跌的直接变量。
注意事项
本文中的信息均来源于公开资料,华鑫期货研究所及相关研究人员力求准确可靠,但对这些信息的准确性及完整性不作任何保证。我们已力求文章内容客观、公正,但文章中的信息与所表达的观点不构成所述期货买卖的出价或询价的依据,该等信息、意见并未考虑到获取本文人员的具体投资目的、财务状况以及特定需求,在任何时候均不构成对任何人的个人推荐。对依据或者使用本文所造成的一切后果,华鑫期货及其关联人员均不承担任何法律责任。
本文中的资料、意见、预测均只反映文章初次发布时的判断,可能会随时调整。该等意见、评估及预测无需通知即可随时更改。华鑫期货没有将此意见及建议向文章所有接收者进行更新的义务。本文仅供内部参考交流使用,不构成投资建议。如未经授权,私自转载或者转发本文,所引起的一切后果及法律责任由私自转载或转发者承担。华鑫期货将保留随时追究其法律责任的权利。
华鑫期货研究所立足诚信和专业,秉承“高效研究 创造价值”的理念,深谙“知微见著,臻于至善”的投研内核,并基于宏观、产业、市场风偏和估值构建“四维一体”决策模型,助力各类客户包括产业型客户和交易型客户的成长。
陈张晴 |
期货从业资格:F03133806 投资咨询资格:Z0024295 邮箱:chenzq@shhxqh.com |
华鑫期货有限公司
地址:上海市徐汇区云锦路277号9F、10F(电梯楼层10F、11F)
邮编:200000
电话:400-186-8822